AI
Újabb súlyos csapás fenyegeti az autóipart, és most egészen váratlan helyről érkezhet
2026.10.29.

Egy modern autóban több ezer félvezető dolgozhat. Ezek vezérlik a hajtásláncot, a biztonsági rendszereket, a kijelzőket és a vezetéstámogató funkciókat. A villamosítás és a szoftveralapú járművek terjedésével szerepük tovább nő, ezért az autógyártók egyre kiszolgáltatottabbak az elektronikai beszállítóknak.
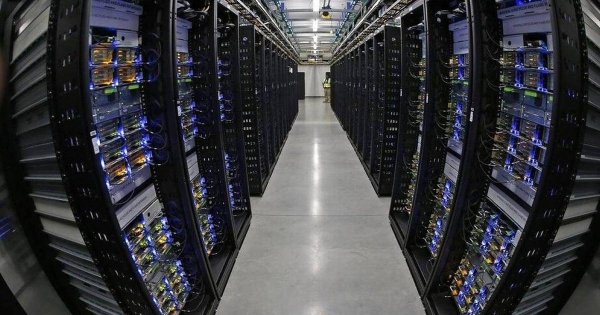
Csakhogy ugyanazokra a technológiákra más iparágaknak is szükségük van. A mesterséges intelligencia kiszolgálására épülő adatközpontok hatalmas mennyiségben vásárolnak processzorokat, memóriacsipeket és más elektronikai alkatrészeket. A megnövekedett kereslet pedig a teljes félvezetőipar kapacitáselosztását átalakítja.
Az Európai Autógyártók Szövetsége (ACEA) megbízásából készült EY-tanulmány szeptember 29-én arra figyelmeztetett, hogy az európai autóipar egyik legnagyobb kockázata már nem egyszerűen a magas termelési költség, hanem a kritikus alapanyagok és alkatrészek ellátásának bizonytalansága.
Öt kritikus területen különösen nagy a veszély
A kutatók tíz meghatározó anyagot és alkatrészcsoportot vizsgáltak. Közülük öt bizonyult különösen sérülékenynek: a félvezetők, a szilícium, a volfrám, a neodímium–vas–bór mágnesek és a kábelkötegek.
A legnagyobb problémát az ellátás földrajzi koncentrációja jelenti, amely ötfokozatú skálán 4,6 pontos kockázati értékelést kapott.
Kína meghatározó szerepet tölt be a ritkaföldfémek feldolgozásában és a mágnesgyártásban, miközben Tajvan és Dél-Korea a félvezetőgyártás kulcsszereplői. Európa ezért olyan ellátási láncokra támaszkodik, amelyek működését kereskedelmi korlátozások, geopolitikai konfliktusok vagy termelési zavarok is veszélyeztethetik.
A helyzetet súlyosbítja, hogy az elektromos átállás az EY becslése szerint mintegy 15 százalékkal növeli az autóipar versenyét más ágazatokkal a kritikus erőforrásokért.
A Euronews által ismertetett kutatás szerint az autógyártás a félvezetők végfelhasználói keresletének mindössze 17 százalékát, a galliuménak pedig 3 százalékát adja. Ez korlátozza az ágazat alkupozícióját a nagyobb megrendelőkkel szemben.

A technológiai óriások elszívhatják a kapacitásokat
A veszély nem feltétlenül abból ered, hogy az AI-szerverek és az autók pontosan ugyanolyan csipeket használnak. Sokkal inkább abból, hogy a félvezetőgyártók a jövedelmezőbb termékek felé csoportosítják át beruházásaikat.
Az S&P Global Mobility elemzése szerint például a memóriachipgyártók egyre nagyobb figyelmet fordítanak az AI-adatközpontok által keresett nagy sávszélességű memóriákra. Ez csökkentheti a hagyományos DRAM-termékek rendelkezésre állását, amelyek a modern autók digitális műszerfalaiban és vezetéstámogató rendszereiben is fontosak.
A technológiai verseny az árakban is megjelenik. A gallium kilogrammonkénti ára a kutatás szerint a 2016-os 197 dollárról körülbelül 2269 dollárra emelkedett. A drágulás mögött azonban nem kizárólag az AI-ipar áll: az exportkorlátozások és a koncentrált kínálat is meghatározó tényezők.
Egyetlen hiányzó alkatrész is leállíthatja a gyártást
Az autóipar már megtapasztalta, milyen súlyos következményekkel járhat a félvezetőhiány. A 2021–2022-es válság idején világszerte gyárleállások és jelentős termeléskiesések következtek be.
A probléma később sem tűnt el. Az ACEA arra figyelmeztetett, hogy a Nexperia félvezetőinek ellátási zavara az európai járműgyártást is veszélyeztetheti.
A nehézséget az okozza, hogy egy autóipari alkatrész nem helyettesíthető egyszerűen egy másik beszállító termékével. Az új alkatrészeket tesztelni és jóváhagyni kell, ami hónapokig tarthat.
Az EY szerint ráadásul a kritikus nyersanyagok feldolgozásához szükséges alternatív kapacitások kiépítése sok esetben öt évnél is hosszabb folyamat.
Magyarország számára különösen nagy a tét
A magyar gazdaság szempontjából az ellátási láncok bizonytalansága különösen érzékeny kérdés. A győri Audi-, a kecskeméti Mercedes- és a debreceni BMW-üzem működése nemcsak a helyi termeléstől, hanem nemzetközi beszállítók százaitól is függ.
Egy félvezetőhiány vagy kritikus alapanyag kiesése ezért akkor is visszafoghatja a magyarországi gyártást, ha az adott üzemben minden más feltétel rendelkezésre áll. Ez kockázatot jelenthet a beszállítói megrendelésekre, a foglalkoztatásra és az exportteljesítményre is.
Az EY és az ACEA ezért a beszerzési források diverzifikálását, a kritikus technológiákba történő célzott beruházásokat és az európai feldolgozókapacitások fejlesztését sürgeti.
A legnagyobb veszély ugyanis már nem csupán az, hogy Európa drágábban gyárt autót, mint versenytársai. Hanem az, hogy egy következő globális technológiai versenyben bizonyos alkatrészekhez egyáltalán nem jut hozzá időben.
És ha ez bekövetkezik, hiába áll rendelkezésre a gyár, a munkaerő és a vásárlói kereslet: néhány hiányzó alkatrész miatt akár egy teljes gyártósor is leállhat.
- Zum Verfassen von Kommentaren bitte Anmelden.
RSS kategória (Hírstart tematika):
További cikkeink a témában
Az oldal fő támogatója