Európa vs. Kína
Már zajlik az európai kiszavazóshow: csak néhány kínai márka maradhat talpon
2026.10.16.
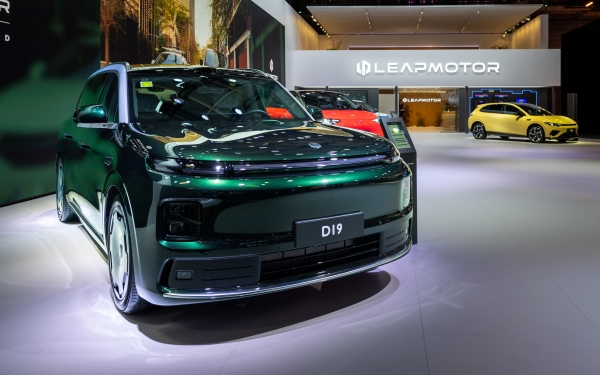
Ahogy arról az Autószektor is beszámolt: párizsi autószalonon idén már nem az volt a kérdés, megérkeztek-e a kínai gyártók Európába, hanem az, hogy közülük melyek maradnak itt tartósan. A kiállításon húsz kínai márka jelent meg, kétszer annyi, mint két évvel korábban. A BYD, a Chery és az MG mellett olyan, Európában még kevéssé ismert nevek is látványos standokat építettek, mint az Aito vagy az Avatr.
A rekordméretű jelenlét azonban nem kizárólag az erőről szól. Sokkal inkább arról, hogy a kínai gyártók számára egyre kevesebb menekülési útvonal maradt. Az Egyesült Államok piaca lényegében zárva van előttük, odahaza pedig már túl sok márka harcol a lassuló keresletért. Európa így nem pusztán új exportpiac, hanem annak próbája lett, mely vállalatok képesek valódi nemzetközi autógyártóvá válni.
Kína már nem tud mindenkit eltartani
A Reuters szerint több mint száz autógyártó versenyez Kínában. Az állami, tartományi és városi támogatások hosszú ideig életben tartották a helyi szereplőket, ezzel azonban csak elhalasztották az elkerülhetetlen piaci tisztulást.
Az újautó-eladások 2026 első felében 20 százalékkal estek vissza Kínában. A gyártók eközben az év során átlagosan naponta három új modellt mutattak be, vagyis éppen akkor árasztották el újdonságokkal a piacot, amikor a vásárlók száma csökkenni kezdett. Az AlixPartners számításai szerint a kínai kereslet csak 2030 után érheti el ismét a 2025-ös szintet.
Peking már óvatosan készíti elő a konszolidációt. A kínai ipari minisztérium szeptemberi stratégiájában nyíltan ösztönözte az ágazati összeolvadásokat. Ennek egyik első próbája lehet az FAW és a GAC közeledése: a központi kormányzat tulajdonában álló FAW a tartományi irányítású GAC második legnagyobb részvényesévé válhat. A folyamat azért különösen kényes, mert mindkét vállalat a Toyota kínai partnere.
A várakozások szerint a több mint száz szereplőből végül csupán néhány, évi 5–6 millió autó értékesítésére képes óriás maradhat meg. A kérdés az, hogy kik kerülnek ebbe a szűk körbe.
Európa lett a kínai autóipar vizsgapályája
A válasz jelentős részben Európában születhet meg. A kínai márkák részesedése a kontinens újautó-piacán a második negyedévben 10,7 százalékra emelkedett az egy évvel korábbi 5,7 százalékról. A nyugat-európai plug-in hibrid szegmensben már több mint 26 százalékot szereztek meg, miközben két évvel korábban még alig 2,2 százalékon álltak.
A kínai gyártók számára kedvező, hogy az európai piac gyorsan tolódik az általuk jól ismert villamosított hajtások felé. Az ACEA adatai szerint 2026 első nyolc hónapjában az akkumulátoros villanyautók már az uniós forgalomba helyezések 21,7, a plug-in hibridek pedig 10 százalékát adták. A benzines és dízelmodellek együttes részesedése eközben 37,5-ről 29 százalékra esett.
Az ár és a technológia azonban önmagában kevés. Európában kereskedőhálózatot, alkatrészraktárakat és gyors szervizhátteret kell kiépíteni. A maradványértéket is meg kell védeni, hiszen az új autók több mint felét lízingkonstrukcióban értékesítik. Egy ismeretlen márka gyors értékvesztése akkor is tönkreteheti az üzleti modellt, ha maga az autó versenyképes.

Ebben a versenyben a korán érkezők előnye egyre nagyobb. A BYD, a Chery és az MG már komoly összegeket fordított a hálózatépítésre, miközben a legjobb kereskedői helyek fokozatosan elfogynak. A Changan a következő évre már 650 európai értékesítési ponttal számol. A később indulóknak így nemcsak az európai gyártókkal, hanem saját honfitársaikkal is meg kell küzdeniük.
A vámok helyett gyárakat építenek
Brüsszel 2024-ben pótvámokat vetett ki a Kínában gyártott elektromos autókra, mire a vállalatok gyorsan a vámmentes plug-in hibridek felé fordultak. Az Európai Unió most helyi hozzáadott értéket előíró „Made in Europe” szabályokkal és a kínai hibridek behozatalának korlátozásával próbálja védeni saját iparát.
A kínaiak válasza ezúttal is a gyors alkalmazkodás. A Changan 2028-ra évi 180 ezer, 2030-ra 350 ezer autót gyártana Európában. Az Xpeng már az osztrák Magnával szereltet autókat, a Chery helyi tervezést, fejlesztést és beszállítói láncot épít. A BYD szegedi gyára pedig várhatóan 2026 végén kezdi meg a sorozatgyártást, miközben a vállalat további európai helyszíneket vizsgál.
Európa tehát nem egyszerűen értékesítési célpont, hanem szűrő. Azok a kínai vállalatok maradhatnak életben, amelyeknek lesz elegendő tőkéjük a helyi gyártáshoz, széles modellkínálatuk a kontinens eltérő piacaira, valamint olyan kereskedői és szervizhálózatuk, amelyben az európai vásárló megbízik. Az iparági szereplők szerint végül négy-öt nagy kínai gyártó vetheti meg tartósan a lábát. A többiek eltűnhetnek, összeolvadhatnak egy erősebb versenytárssal – vagy soha nem jutnak tovább a látványos autószalon-standoknál.
- Log in to post comments
RSS kategória (Hírstart tematika):
További cikkeink a témában
Az oldal fő támogatója