A kínai fölény még hosszú ideig meghatározó maradhat
A vámfal kevés lehet, Kína belülről építi át az európai autóipart
2026.08.23.
Az európai autóipar és kínai versenytársai közötti küzdelmet sokáig egyszerű kereskedelmi konfliktusként lehetett leírni. A kínai gyártók olcsóbb elektromos autókat exportáltak Európába, az uniós autógyártók piaci részesedésük elvesztésétől tartottak, Brüsszel pedig vámokkal próbálta ellensúlyozni a kínai állami támogatásokból fakadó versenyelőnyt. Most azonban egy ennél jóval összetettebb korszak kezdődik. A kínai autóipar ugyanis egyre kevésbé csak exportálni akar Európába: gyárakat épít, európai üzemekbe költözik be, vegyesvállalatokat hoz létre, helyi beszállítókat keres és kutatás-fejlesztési kapacitást telepít a kontinensre. Ezzel pedig az európai–kínai autóipari verseny határai kezdenek elmosódni.
Európa a kínai „felesleg” legfőbb lerakata
A folyamat mögött elképesztő ipari fölény áll. A Nemzetközi Energiaügynökség (IEA) jelentése szerint 2025-ben közel 22 millió elektromos autót gyártottak világszerte, több mint 25 százalékkal többet, mint egy évvel korábban. Ebből 16 millió készült Kínában. Az ország ezzel a világ elektromosautó-termelésének közel háromnegyedét adta, miközben a kínai termelés mintegy 20 százalékkal meghaladta a hazai keresletet. Az eredmény rekordméretű export lett: több mint 2,5 millió elektromos autó hagyta el Kínát 2025-ben.
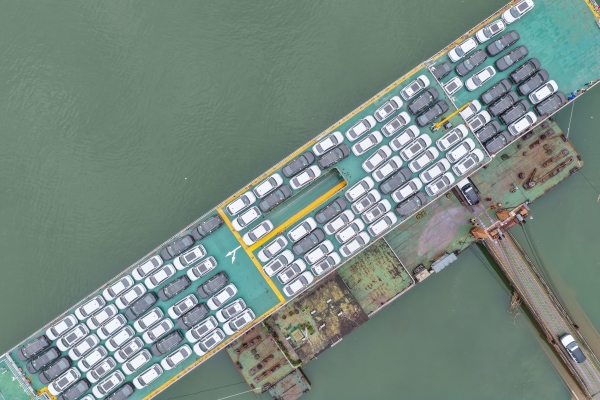
Európa ennek egyik legfontosabb célpiaca. A kínai gyártású elektromos autók európai értékesítése az IEA szerint 2025-ben csaknem 50 százalékkal nőtt, és elérte a 940 ezer darabot. Az EU elektromosautó-importja közben mintegy 35 százalékkal, több mint 900 ezer darabra emelkedett, amelynek csaknem 60 százaléka Kínából érkezett. Fontos változás az is, hogy az importon belül egyre nagyobb súlyt képviselnek a ténylegesen kínai márkák: részesedésük a Kínából érkező elektromos autók között a 2023-as 50 százalékról 2025-re több mint 70 százalékra nőtt.
Csakhogy az exportmodellnek egyre több akadállyal kell szembenéznie. Az Európai Unió 2024-ben kiegyenlítő vámokat vezetett be a Kínában gyártott akkumulátoros elektromos autókra, és ezek az IEA jelenlegi elemzése szerint 2029 végéig maradnak hatályban. A kínai vállalatok számára ezért egyre logikusabb stratégia lehet, hogy a kész autók exportja helyett magát a termelést vigyék közelebb az európai vásárlókhoz.
És pontosan ez történik.
Látványos együttműködések – kínai technológia Európában
Az egyik legérdekesebb példa a Leapmotor és a Stellantis együttműködése. A Stellantis 2023-ban mintegy 21 százalékos részesedést vásárolt a kínai gyártóban, majd létrehozták az 51 százalékban Stellantis-, 49 százalékban Leapmotor-tulajdonú Leapmotor International vegyesvállalatot. Az együttműködés azóta jóval túllépett a kínai autók európai forgalmazásán: a felek azt tervezik, hogy a Leapmotor B10 gyártását már 2026-ban elindítják a Stellantis zaragozai üzemében.
A történet azonban ennél is érdekesebb. A két vállalat közös beszerzést is tervez, a Stellantis pedig azt vizsgálja, hogy egy új Opel elektromos C-SUV ugyanabban a spanyol üzemben készüljön, és a Leapmotor International ökoszisztémájából származó alkatrészeket használjon. Vagyis már nem egyszerűen arról van szó, hogy egy európai gyár összeszerel egy kínai autót: kínai technológia és beszállítói háttér kerülhet európai márkájú autókba is.
A stratégia ráadásul már fizikai infrastruktúrában is megjelenik. A Leapmotor International júniusban akkumulátor-összeszerelő műhelyt nyitott Mallénben, Zaragoza közelében, amely akkumulátormodulok összeszerelését és az elektromosautó-gyártást támogató folyamatokat végzi. A vállalat maga is úgy értékelte a beruházást, mint az együttműködés átlépését a kereskedelmi partnerségből az európai ipari megvalósításba.
Még látványosabb fordulatot hozott a Ford és a Geely júliusi megállapodása. A két vállalat közös céget hoz létre, amelyben a Ford 66, a Geely 34 százalékos tulajdonrészt kap. A kínai gyártó két elektromos SUV-ja a Ford valenciai üzemében készül majd, az első autók a tervek szerint 2028-ban gördülnek le a gyártósorról. A felek emellett közösen fejlesztenek egy új crossovert is, amely tisztán elektromos, plug-in hibrid és hatótávnövelős hajtáslánccal egyaránt készülhet.
Terjeszkedés és válság egymásra találása
A megállapodás különösen jól mutatja, hogy a kínai terjeszkedés és az európai autóipar válsága hogyan talál egymásra. A Ford valenciai üzeme körülbelül évi 500 ezer autó gyártására alkalmas, 2025-ben azonban a Reuters által idézett GlobalData szerint kapacitásának mindössze 26 százalékát használta ki. A kínai gyártóknak gyorsan szükségük van európai termelési kapacitásra, miközben több hagyományos európai üzemben kihasználatlan gyártósorok állnak rendelkezésre. Ami az egyik fél számára terjeszkedési lehetőség, a másiknak akár a gyár túlélését jelentheti.
Ezzel pedig megváltozik a történet politikai értelmezése is. A kínai gyártók már nem feltétlenül az európai autóipar kapuin kívül álló versenytársak. Megjelenhetnek ugyanabban a gyárban, ugyanabban a beszállítói hálózatban és akár ugyanabban a fejlesztési projektben, amelyben korábban kizárólag európai vagy amerikai vállalatok dolgoztak.
A folyamat ráadásul nem áll meg a gyártásnál. A Chery augusztus 19-én jelentette be, hogy még idén ősszel kutatás-fejlesztési központot nyit a brit UTAC Millbrook tesztközpontban. A mérnökök kezdetben futóműveket és vezetéstámogató rendszereket hangolnak majd a brit piacra, később pedig az autonóm vezetés és a mesterséges intelligencia fejlesztése is bekerülhet a központ feladatai közé. Közben a Chery és a Nissan azt is vizsgálja, hogy a kínai vállalat személyautói a Nissan sunderlandi üzemében készüljenek.
Ez már egy sokkal mélyebb integráció kezdete. A kérdés innentől nem pusztán az, hány kínai autót adnak el Európában, hanem az, hogy az európai autóipari értéklánc mekkora része kerül kínai technológiai befolyás alá. Hol készül a szoftver? Ki fejleszti az akkumulátort? Honnan érkeznek az elektronikai komponensek? Melyik vállalat birtokolja a szellemi tulajdont? És ami Európa számára talán a legfontosabb: a kontinensen marad-e a magas hozzáadott érték, vagy Európa elsősorban gyártási helyszínt biztosít?
A Ford–Geely megállapodásnál a spanyol szakszervezetek éppen erre hívták fel a figyelmet: nem elegendő, ha az autókat Európában szerelik össze, a technológiának és a beszállítói láncnak is helyben kell gyökeret eresztenie. Ez jól összefoglalja Európa következő autóipari dilemmáját.
Magyarország pedig ennek a folyamatnak az egyik legfontosabb európai terepe lehet. A BYD szegedi autógyára és a magyar akkumulátoripari beruházások miatt az ország közvetlenül kapcsolódik ahhoz a trendhez, amelyben a kínai elektromobilitási értéklánc egyre nagyobb része települ Európába. Magyar szempontból ezért nem pusztán az a kérdés, hány autó és akkumulátor készül majd az országban. Sokkal fontosabb, hogy mennyi kutatás-fejlesztés, mérnöki tudás, beszállítói megrendelés és technológiai hozzáadott érték épül ezek köré.
Az IEA szerint pedig a kínai fölény még hosszú ideig meghatározó maradhat. Kína 2025-ben az elektromos autók mellett a világ akkumulátorcelláinak több mint 80 százalékát, a katódaktív anyagok mintegy 85 százalékát, az anódaktív anyagok több mint 90 százalékát állította elő. Vagyis Európa nem egyszerűen egy olcsóbb autóval versenyez, hanem egy rendkívül mélyen integrált ipari rendszerrel.
- Log in to post comments
RSS kategória (Hírstart tematika):
További cikkeink a témában
Az oldal fő támogatója