luxusautó
A Ferrari alig gyárt autót, mégis lepipálta a Volkswagent, a Renault-t és a Stellantist együtt
2026.11.07.
Az autóipar hagyományos logikája szerint a méret versenyelőnyt jelent. Minél több járművet készít egy vállalat, annál jobban oszlanak el a fejlesztési költségek, annál erősebb alkupozíciót érhet el a beszállítókkal szemben, és annál több bevételre tehet szert.
Csakhogy a Ferrari éppen az ellenkezőjét bizonyítja. A maranellói gyártó tudatosan korlátozott darabszámban készít autókat, miközben rendkívül magas árréssel és kivételes márkaértékkel dolgozik.

Három autóóriás sem ér annyit, mint a Ferrari
A Reuters elemzése szerint a Renault, a Stellantis és a Volkswagen együttes tőzsdei értéke már elmarad a Ferrariétól.
A november 5-i piaci kapitalizációkat összesítő ItalPassion összehasonlítása a Ferrarit 66,5 milliárd euróra értékelte, miközben a Volkswagen 36,2, a Stellantis 12,1, a Renault pedig 8,3 milliárd eurót ért.
A három vállalat együttes tőzsdei értéke tehát 56,6 milliárd euró volt, közel tízmilliárddal kevesebb a Ferrariénál.
Fontos azonban, hogy a piaci kapitalizáció nem a gyárak, ingatlanok és egyéb vagyonelemek összértékét jelenti, hanem a vállalat részvényeinek tőzsdei értékét, amely folyamatosan változik.
A befektetők ezzel lényegében azt jelzik, hogy a Ferrari jövőbeli nyereségtermelő képességét lényegesen kedvezőbben ítélik meg, mint a tömegautó-gyártókét.
Kevesebb autóval is több pénzt lehet keresni
A Ferrari legfrissebb eredményei pontosan megmutatják, miért működik ez a modell.
Az olasz vállalat 2026 harmadik negyedévében 3368 autót szállított le, 33-mal kevesebbet, mint egy évvel korábban. Ennek ellenére árbevétele éves összevetésben mintegy 7 százalékkal, 1,9 milliárd euróra nőtt, korrigált EBITDA-eredménye pedig 12 százalékkal, 753 millió euróra emelkedett.
A titok részben az autók rendkívül magas árában, részben a személyre szabhatóságban rejlik.
Egy Ferrari vásárlója nem egyszerűen közlekedési eszközt vesz, hanem exkluzivitást, presztízst és egyedi élményt. A különleges fényezések, belső kialakítások és egyéb extrák jelentős bevételt termelnek.
Benedetto Vigna vezérigazgató novemberben arról számolt be, hogy a vállalat megrendelésállománya már 2028-ig nyúlik.

A Volkswagen milliárdokat keresett, most alig maradt nyeresége
A másik oldalon egészen más számokat találunk. A Volkswagen beszámolója szerint a konszern 2026 első kilenc hónapjában 5,88 millió járművet értékesített, 10,6 százalékkal kevesebbet, mint egy évvel korábban.
A vállalat 233,4 milliárd eurós árbevétel mellett mindössze 71 millió eurós kimutatott üzemi eredményt ért el, szemben a tavalyi 5,4 milliárddal. Ebben jelentős egyszeri tételek is szerepet játszottak, de a visszaesés így is érzékelteti a nyomást.
A Volkswagen egyszerre küzd a kínai piaci részesedés csökkenésével, az amerikai vámokkal, az elektromos átállás költségeivel és az európai árversennyel.
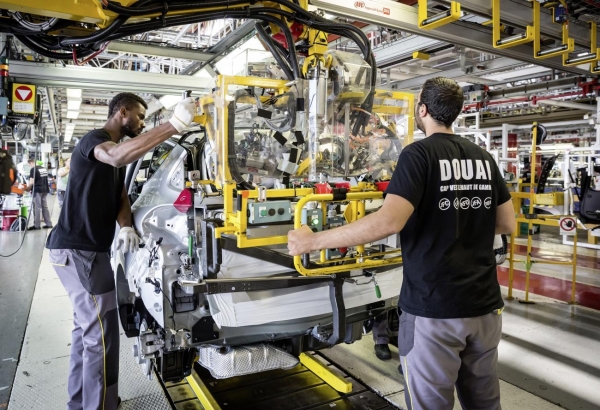
Az európai autóipar egyik legnagyobb dilemmája
A Renault és a Stellantis helyzetét szintén nehezíti a kínai versenytársak térnyerése, a technológiai átállás költsége és a hagyományos modellkínálat jövedelmezőségének romlása.
A Ferrari sem mentes minden kockázattól: az elektromos sportautók fogadtatása és a luxuspiac változása számára is kihívást jelenthet.
A különbség azonban alapvető. Míg a tömeggyártóknak jelentős kedvezményekkel kell versenyezniük a vásárlókért, a Ferrari korlátozott kínálata és erős márkája nagyobb árazási mozgásteret biztosít.
A történet legfontosabb tanulsága tehát nem az, hogy a Ferrari nagyobb ipari vállalat lenne a Volkswagennél. Hanem az, hogy a befektetők ma lényegesen többre értékelik a kiszámíthatóan magas nyereséget, mint a hatalmas gyártási volument.
Az európai autóipar számára pedig éppen ez a legnagyobb figyelmeztetés: önmagában már nem elég sok autót gyártani. Azokon pénzt is kell tudni keresni.
- A hozzászóláshoz be kell jelentkezni
RSS kategória (Hírstart tematika):
További cikkeink a témában
Az oldal fő támogatója


2026.11.08